Assurance auto · 10 min · 26 octobre 2026 · Par Équipe JeRenegocie
Assurance moto l'hiver : suspendre, résilier ou hiverner ?
Moto au garage l'hiver : la résilier reste illégal (jusqu'à 3 750 € d'amende). L'hivernage réduit la prime de 20 à 30 %, à comparer au prorata des garanties gelées.
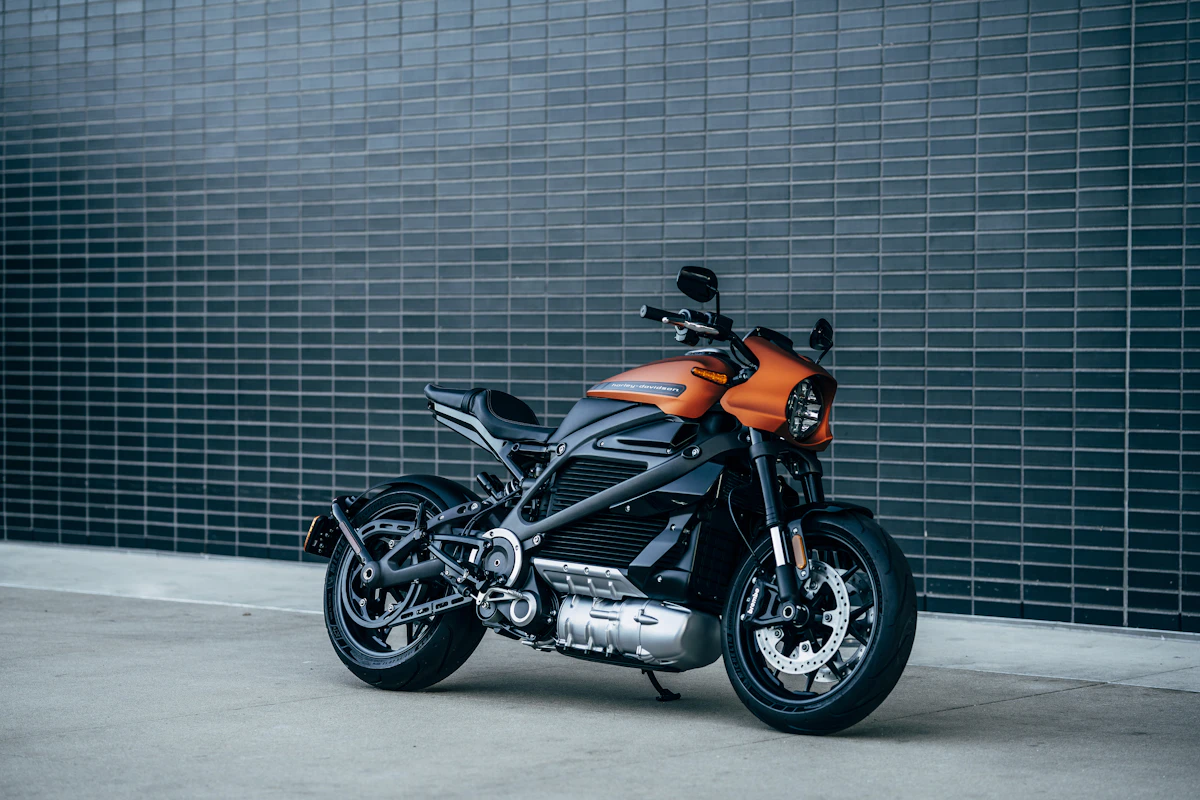
Quand la moto reste au garage l'hiver, on ne peut pas suspendre ni résilier son assurance : tant qu'elle est en état de rouler, la responsabilité civile reste obligatoire, même si elle ne sort pas pendant cinq mois. Ce que l'on peut faire, c'est hiverner le contrat, c'est-à-dire geler certaines garanties (surtout les dommages au véhicule) contre une baisse de la cotisation, ou réduire durablement sa formule. Service-Public.fr est clair : le véhicule doit être assuré « même s'il n'est pas utilisé pendant une longue période », et un garage privé ne dispense pas de cette obligation.
L'enjeu concerne beaucoup de monde : France Assureurs recense 5,04 millions de véhicules de 3e catégorie assurés fin 2025, principalement des deux-roues motorisés, pour une prime moyenne de 290 € hors taxes (+4,6 % en un an) et de 412 € HT en tous risques (étude publiée en juillet 2026). Bien hiverner, c'est récupérer environ 80 à 125 € par an sur un contrat moyen. Mal s'y prendre, c'est risquer une amende de 3 750 €.
*Article mis à jour le 26 octobre 2026.*
Peut-on suspendre son assurance moto pendant l'hiver ?
Non, pas au sens d'une interruption totale. L'article L211-1 du Code des assurances impose une assurance de responsabilité civile à tout véhicule terrestre à moteur, et la Cour de justice de l'Union européenne l'a confirmé pour un véhicule à l'arrêt : dans l'arrêt Juliana du 4 septembre 2018 (affaire C-80/17), elle juge qu'un véhicule immatriculé et apte à circuler doit rester assuré même stationné sur un terrain privé, tant que son propriétaire ne l'a pas retiré de la circulation.
Le mot « suspension » que vous lirez chez certains assureurs désigne en réalité une option d'hivernage : le contrat continue, les cotisations aussi, mais certaines garanties sont mises en sommeil pour une période fixée par avenant.
« Le stationnement dans un garage privé ne dispense pas de l'obligation d'assurance. » — Service-Public.fr, fiche « Assurance auto obligatoire », vérifiée le 10 avril 2026.
Une seule exception existe : le véhicule manifestement hors d'état de circuler. Service-Public.fr cite l'exemple d'un moteur retiré ou de roues absentes, et précise que le propriétaire doit pouvoir prouver qu'une remise en circulation est impossible. C'est le cas d'une moto en restauration complète, pas d'une moto bâchée avec la batterie débranchée.
Que risque-t-on si on résilie l'assurance de sa moto l'hiver ?
Résilier en novembre pour reprendre un contrat en mars revient à laisser une moto en état de rouler sans assurance. Les sanctions, selon Service-Public.fr :
- un délit puni d'une amende pouvant aller jusqu'à 3 750 € ;
- une amende forfaitaire de 500 € si l'infraction est constatée par procès-verbal électronique et que vous n'avez jamais été condamné pour défaut d'assurance ;
- des peines complémentaires possibles : suspension du permis jusqu'à 3 ans, immobilisation ou confiscation du véhicule, stage de sensibilisation.
S'y ajoute un risque financier que l'on oublie : si la moto cause un dommage pendant la période non assurée (incendie dans un garage collectif, chute sur une voiture voisine, emprunt par un proche), les victimes sont indemnisées par le Fonds de garantie des assurances obligatoires, qui se retourne ensuite contre le propriétaire.
En pratique, la résiliation « sèche » est aussi verrouillée par la procédure. Pour une assurance obligatoire comme la RC moto, la résiliation à tout moment après un an (loi Hamon) passe par le nouvel assureur, qui envoie lui-même la demande à l'ancien : Service-Public.fr précise que vous ne devez pas l'envoyer vous-même. La résiliation prend effet un mois après réception, et le dispositif est conçu pour qu'il n'y ait aucun trou de garantie. Pour le détail des délais, voyez notre guide sur la résiliation avant échéance avec la loi Hamon.
Enfin, quitter un assureur chaque automne casse votre antériorité, que les assureurs valorisent dans leur tarif. Le jour où vous ressouscrivez, votre relevé d'information affichera des interruptions répétées.
Comment fonctionne l'option hivernage d'une assurance moto ?
Le principe est le même chez la plupart des assureurs qui la proposent :
- Durée : en général 3 à 6 mois, entre octobre et mars, fixée par avenant avec une date de début et une date de reprise.
- Garanties gelées : surtout les dommages tous accidents, souvent l'assistance et le bris d'optique. Certains contrats gèlent aussi la garantie du conducteur.
- Garanties maintenues : la responsabilité civile (obligatoire), et le plus souvent le vol et l'incendie, qui restent utiles moto au garage.
- Conditions : remisage dans un local clos et couvert, parfois batterie débranchée, et aucune sortie pendant la période.
- Remise : JeChange (septembre 2026) cite une fourchette de 20 à 30 % de la cotisation annuelle ; d'autres comparateurs évoquent « jusqu'à 20 % ». La remise n'est jamais proportionnelle : six mois d'hivernage ne divisent pas la prime par deux.
Le point qui piège le plus de motards : pendant la période gelée, vous pouvez légalement rouler, puisque la RC est active, mais vous roulez sans garantie pour votre moto ni, selon le contrat, pour vous. Une belle journée de février peut coûter très cher. Et la reprise n'est pas toujours automatique : vérifiez dans l'avenant si les garanties repartent d'elles-mêmes à la date prévue ou s'il faut prévenir l'assureur.
Le test du prorata : la remise d'hivernage vaut-elle le coup ?
Une remise de 20 % sonne bien. Mais elle doit être comparée à ce que vous abandonnez. France Assureurs publie la décomposition de la prime moyenne d'un deux-roues assuré en tous risques en 2025 :
| Garantie (deux-roues, 2025) | Prime moyenne HT | Part de la prime tous risques | Taux d'inclusion |
|---|---|---|---|
| Responsabilité civile | 97 € | 23,5 % | 100 % |
| Dommages au véhicule | 137 € | 33,3 % | 47,0 % |
| Vol | 69 € | 16,7 % | 67,9 % |
| Assurance du conducteur | 74 € | 18,0 % | 97,5 % |
| Autres (protection juridique, etc., hors assistance) | 35 € | 8,5 % | non disponible |
| Total tous risques | 412 € | 100 % | — |
Source : France Assureurs, étude publiée en juillet 2026. Parts recalculées sur le total tous risques.
La méthode tient en une ligne : valeur des garanties gelées = prime annuelle de ces garanties × nombre de mois ÷ 12. Si la remise proposée est supérieure, l'hivernage est une bonne affaire. Si elle est inférieure, vous payez l'assureur pour vous retirer de la garantie.
| Garanties gelées | 3 mois | 4 mois | 5 mois | 6 mois |
|---|---|---|---|---|
| Dommages seuls (137 €/an) | 34 € | 46 € | 57 € | 69 € |
| Dommages + conducteur (211 €/an) | 53 € | 70 € | 88 € | 106 € |
| Remise de 20 % sur 412 € | 82 € | 82 € | 82 € | 82 € |
Calculs JeRenegocie sur les moyennes hors taxes de France Assureurs. Votre propre calcul se fait avec les montants de votre avis d'échéance, garantie par garantie.
Deux enseignements. D'abord, sur un contrat moyen, une remise de 20 % pour geler les seuls dommages pendant 4 ou 5 mois est favorable : elle dépasse la valeur de ce que vous abandonnez. Ensuite, si l'assureur gèle aussi la garantie du conducteur, l'avantage fond dès 5 mois. Refusez, dans tous les cas, de geler la garantie du conducteur si vous risquez de sortir la moto : c'est la garantie qui vous indemnise, vous, en cas de chute.
Hivernage, tiers, vente : quelle option pour votre moto ?
Prenons une moto de six ans, d'une valeur d'environ 4 000 €, assurée en tous risques au prix moyen de 412 € HT, remisée de novembre à mars.
| Option | Coût annuel estimé (HT) | Économie | Légal | Ce que vous perdez |
|---|---|---|---|---|
| Ne rien changer | 412 € | 0 € | Oui | Rien |
| Hivernage 5 mois (remise 20 %) | 330 € | 82 € | Oui | Dommages pendant 5 mois |
| Passage au tiers étendu toute l'année | 275 € | 137 € | Oui | Dommages toute l'année |
| Résilier puis ressouscrire au printemps | variable | non chiffrable | Non | Antériorité, risque d'amende de 3 750 € |
| Vendre la moto | 0 € après la vente | 412 € | Oui | La moto |
Le tiers étendu correspond ici au tous risques moins la garantie dommages : 97 + 69 + 74 + 35 = 275 €. Sur une moto ancienne, cette option fait souvent gagner plus que l'hivernage, et toute l'année. Notre calcul du seuil de passage au tiers montre que, pour un deux-roues, la garantie dommages ne reverse en moyenne qu'environ 42 % de sa prime hors taxes : avec 80 € d'écart de prime et 300 € de franchise, le tous risques cesse d'être rentable sous environ 3 950 € de valeur.
Le vol mérite en revanche d'être conservé, hiver compris : en 2025, France Assureurs mesure une fréquence de 6,4 vols pour 1 000 deux-roues, pour un coût moyen de 3 327 € par sinistre, et le vol représente 16 % de la cotisation d'un deux-roues contre 8 % pour une voiture. Pour comparer les tarifs par formule et par cylindrée, le guide assurance moto pas chère de LeMeilleurTarif détaille les écarts.
Et si vous vendez votre moto avant l'hiver ?
C'est le seul cas où l'assurance s'arrête vraiment. L'article L121-11 du Code des assurances prévoit qu'en cas de vente, le contrat est suspendu de plein droit le lendemain à zéro heure. Chacune des parties peut ensuite le résilier avec un préavis de 10 jours ; à défaut de remise en vigueur, il est résilié automatiquement six mois après la vente.
La démarche, selon Service-Public.fr : prévenir l'assureur par lettre recommandée ou envoi recommandé électronique, avec une photocopie du certificat de cession (cerfa n° 15776, gardez l'original). La part de cotisation payée pour la période après la vente vous est remboursée. La Médiation de l'assurance rappelle dans une note de 2025 qu'il faut pouvoir prouver la vente : sans justificatif, ni la suspension ni la résiliation automatique ne peuvent être invoquées.
Si vous rachetez une autre moto au printemps, le contrat suspendu peut être remis en vigueur sur le nouveau véhicule, ce qui préserve votre antériorité. Profitez-en pour mettre plusieurs assureurs en concurrence, et vérifiez que vous ne payez pas deux fois la même garantie entre votre contrat moto, votre contrat auto et votre carte bancaire (notre guide sur les assurances en double fait la liste). Une remise multi-contrats auto et moto chez le même assureur peut aussi peser, à condition de comparer le total.
Comment demander l'hivernage à son assureur ?
- Vérifiez que l'option existe dans vos conditions générales, ou demandez-la : elle n'est pas proposée par tous les assureurs ni sur tous les contrats.
- Faites la demande par écrit, en précisant la date de début et la date de reprise souhaitées, et les garanties à geler.
- Exigez un avenant qui liste les garanties maintenues (RC, vol, incendie, conducteur) et le montant de la nouvelle cotisation.
- Appliquez le test du prorata avant de signer, avec vos propres montants.
- Notez la date de reprise dans votre agenda, et ne sortez pas la moto avant.
Si votre assureur ne propose rien, l'avis d'échéance est le bon moment pour faire jouer la concurrence : il doit vous parvenir au moins 15 jours avant la date limite de résiliation, et la loi Chatel vous protège s'il arrive en retard. Les étapes sont détaillées dans notre calendrier des résiliations. Si vous payez au mois, sachez que l'hivernage réduit le montant des mensualités sans les interrompre ; pour le coût réel d'un paiement fractionné, lisez payer son assurance au mois ou à l'année.
FAQ
Peut-on arrêter l'assurance de sa moto pendant l'hiver ?
Non, tant que la moto est en état de rouler. L'article L211-1 du Code des assurances impose la responsabilité civile à tout véhicule à moteur, même stationné dans un garage privé. Seule une moto manifestement hors d'état de circuler, par exemple moteur déposé, peut ne plus être assurée, à condition de pouvoir le prouver.
Quelle amende pour une moto non assurée au garage ?
Le défaut d'assurance est un délit puni jusqu'à 3 750 € d'amende, avec une amende forfaitaire de 500 € possible lors d'une première infraction constatée par procès-verbal électronique. Des peines complémentaires peuvent s'ajouter : suspension du permis jusqu'à 3 ans, immobilisation ou confiscation du véhicule.
Combien fait économiser l'hivernage d'une assurance moto ?
Les remises annoncées vont de 20 à 30 % de la cotisation annuelle, selon l'assureur et la durée. Sur la prime tous risques moyenne d'un deux-roues, 412 € hors taxes en 2025 selon France Assureurs, cela représente environ 82 à 124 € par an. Comparez toujours la remise au prorata des garanties gelées.
Peut-on rouler pendant la période d'hivernage ?
Oui, sans commettre d'infraction, puisque la responsabilité civile reste active. Mais les garanties gelées ne jouent pas : en cas de chute ou d'accident responsable, ni la moto ni, selon le contrat, le pilote ne sont indemnisés. Certains contrats prévoient aussi des sanctions si l'usage pendant le remisage est découvert.
Que devient l'assurance quand on vend sa moto en automne ?
Le contrat est suspendu de plein droit le lendemain de la vente à zéro heure (article L121-11 du Code des assurances). Envoyez à l'assureur un recommandé avec la copie du certificat de cession ; la cotisation payée d'avance est remboursée. Sans remise en vigueur, le contrat est résilié automatiquement six mois après la vente.
Payer le juste prix pour votre deux-roues
Hivernage, passage au tiers ou changement d'assureur : la bonne option dépend de la valeur de votre moto et de votre usage réel. Voyez en quelques minutes ce que vous pourriez économiser. Obtenir mon estimation gratuite →
Sources
- Service-Public.fr — Assurance auto obligatoire : véhicule qui ne roule pas, sanctions (vérifié le 10 avril 2026)
- Service-Public.fr — Assurance auto ou moto : résiliation du contrat
- Service-Public.fr — Résilier son assurance en cas de vente du véhicule
- France Assureurs — Le marché de l’assurance automobile des particuliers en 2025 (étude de juillet 2026, PDF)
- Légifrance — Code des assurances, article L211-1 (obligation d’assurance)
- Légifrance — Code des assurances, article L113-15-2 (résiliation à tout moment)
- Légifrance — Code des assurances, articles L121-1 et suivants, dont L121-11 (aliénation d’un véhicule)
- CJUE — arrêt du 4 septembre 2018, Juliana, affaire C-80/17 (véhicule à l’arrêt sur un terrain privé)
- JeChange — Hivernage moto : ce que l’option suspend (21 septembre 2026, source secondaire pour la fourchette de remise)
À propos de l'auteur
Équipe JeRenegocie
Experts courtage et assurance emprunteur depuis 2020. Courtier ORIAS n°20 000 518. Nos contenus sont rédigés par des spécialistes du secteur financier et de l'assurance.